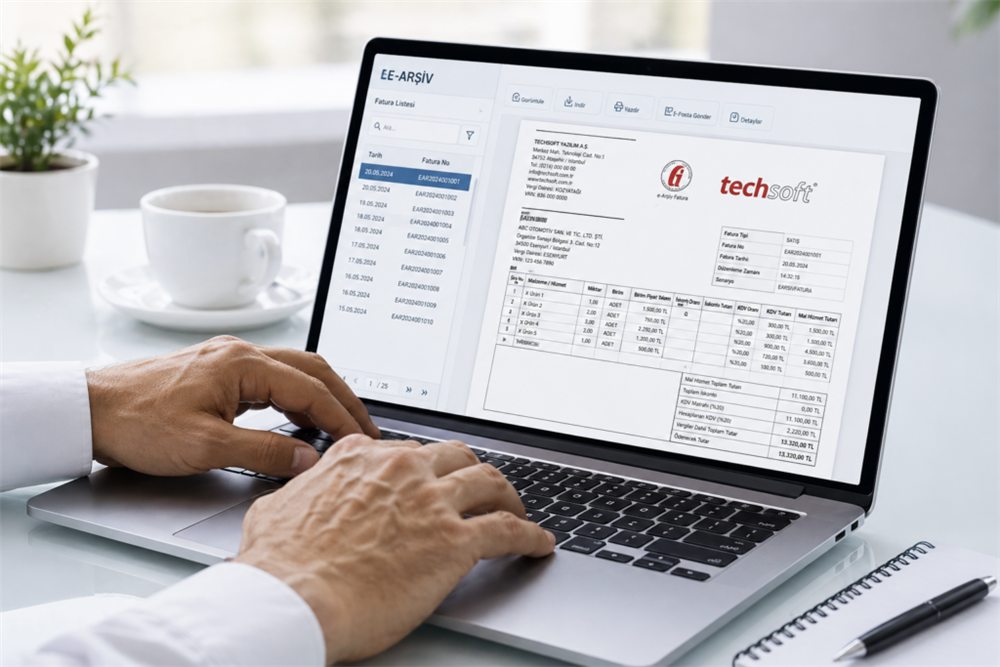
e-Arşiv Fatura Nedir?
e-Arşiv Fatura, faturanın alıcısına iletilecek olan nüshasının kağıt ya da elektronik olarak, diğer nüshasının ise elektronik olarak saklanabildiği uygulamayla birlikte oluşturulan faturalara verilen isimdir.
Bir nüshası kağıt olan e-Arşiv Faturanın alıcısına iletimi e-posta, SMS gibi yöntemlerle yapılabilmekte ve kesilen faturanın kağıt faturaya dönüştürülmesine isteğe bağlı olarak mükellef tarafından karar verilebilmektedir.
- Oluşturulacak olan e-Arşiv Fatura görselinde GİB'e ait logonun yer alması ve fatura düzenlenme saatinin belirtilmesi zorunludur.
- Elektronik ortamda iletilen faturanın alt kısmına "e-Arşiv izni kapsamında elektronik ortamda iletilmiş" ifadesi yazılmalıdır.
- e-Arşiv Fatura'nın kağıt çıktısının alınması halinde siyah-beyaz çıktı alınabilir, mono-lazer yazdırılabilir.
- Oluşturulan e-Arşiv Fatura'nın irsaliye olarak kullanılacak olması durumunda e-Arşiv Fatura görseline "İrsaliye yerine geçer" ibaresi eklenerek, fatura irsaliye olarak da kullanılabilir.
Yararlanma Yöntemleri Nelerdir?
- Kendi Bilgi İşlem Sistemi'nin Entegrasyonu: e-Arşiv Fatura Uygulaması için kendi bilgi işlem sistemlerini kullanmak isteyen mükellefler, www.efatura.gov.tr adresinde yer alan başvuru kılavuzunda belirtilen koşullara uygun olarak başvuru yapıp kendi sistemlerini entegre edebilirler.
- Özel Entegratör: e-Arşiv Fatura Uygulaması için Başkanlıktan izin almış özel entegratörlerden biri ile çalışmayı tercih eden mükellefler, doğrudan entegratöre başvuracaklar, ayrıca Başkanlığa başvuruda bulunmayacaklardır.
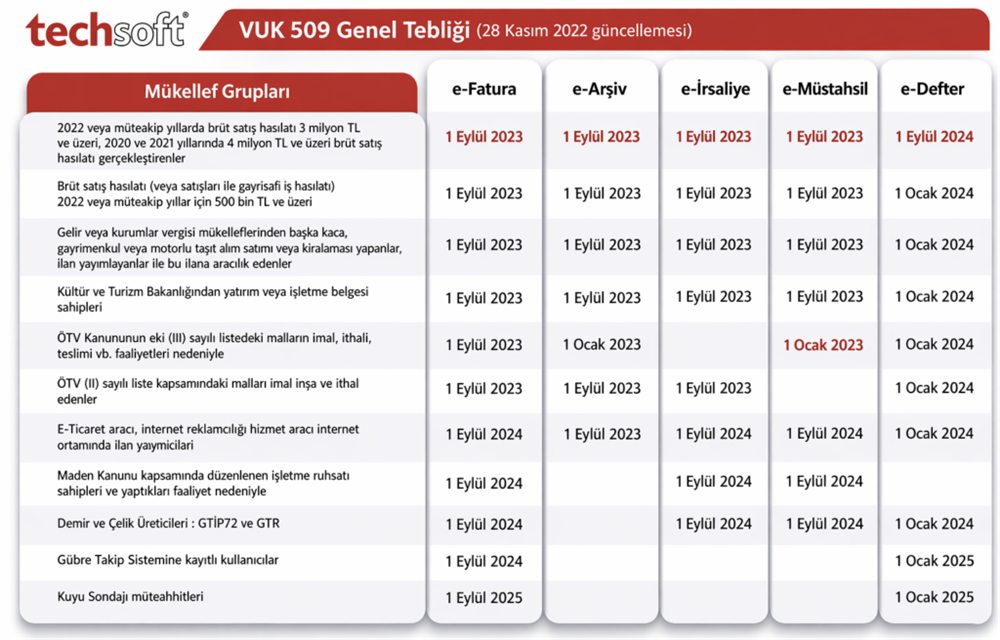
Kimler Kullanmalıdır?
- e-Fatura uygulamasına dahil olma zorunluluğu bulunanlar (10 Milyon TL ciro ve Tebliğde belirtilen sektörler) ile 19 Ekim 2019 tarihinden önce isteğe bağlı uygulamaya dahil olmuş olanlar: 01.01.2020
- e-Fatura uygulamasına dahil olma zorunluluğu getirilenler (5 Milyon TL ciro ile Tebliğde belirtilen sektörler) ile 19 Ekim 2019 tarihinden sonra e-Fatura uygulamasına isteğe bağlı girenler: 01.07.2020
- Aracı hizmet sağlayıcıları, internet ortamında ilan yayınlayanlar, internet reklamcılığı hizmet aracıları: 01.01.2020 tarihine kadar (2020 ve müteakip hesap dönemlerinden itibaren bu işler ile iştigal etmek üzere işe başlayacak mükellefler için işe başlama tarihinden itibaren 3 ay içinde)
- e-Arşiv Fatura uygulamasına dahil olmayan mükelleflerce düzenlenecek faturalardan; vergi mükellefi olmayanlara düzenlenen vergiler dahil 30 bin TL ve üzerindeki faturalar ile vergi mükelleflerine düzenlenen vergiler dahil 5 bin TL ve üzeri faturaların e-Arşiv fatura olarak düzenlenmesi: 01.01.2020 (Bu e-Arşiv faturalar GİB tarafından sunulacak e-Belge Portalı üzerinden düzenlenecektir. Aynı günde aynı kişilere düzenlenen faturalar topluca değerlendirilecektir.)
- İnternet üzerinden mal ve hizmet satışı yapan ve 2015 ve müteakip hesap dönemlerinde brüt satış hasılatları 5 Milyon TL ve üzerinde olan mükellefler: ilgili hesap dönemine ilişkin gelir veya kurumlar vergisi beyannamesinin verileceği tarihi takip eden hesap döneminin başına kadar. İnternetten satış yapan ve 2018 yılında 5 milyon TL ve üzerinde hasılat elde edenlerin 01.01.2020 tarihinden itibaren geçiş yapmaları gerekmektedir.